
Privathaftpflicht.
Weil ein Missgeschick
teuer werden kann.
Ein kurzer Moment der Unachtsamkeit kann hohe Schadenersatzforderungen auslösen. Eine private Haftpflichtversicherung schützt Sie vor den finanziellen Folgen berechtigter Ansprüche und wehrt unberechtigte Forderungen ab. Entscheidend ist ein Schutz, der zu Ihrer persönlichen Lebenssituation passt.
Privathaftpflicht verstehen →Wo die Privathaftpflicht im Alltag schützt
Personenschäden
Wenn durch Ihr Missgeschick ein anderer Mensch verletzt wird, können hohe Kosten entstehen.
Sachschäden
Vom beschädigten Smartphone bis zum größeren Schaden an fremdem Eigentum.
Vermögensschäden
Auch finanzielle Folgeschäden können Teil einer berechtigten Haftpflichtforderung sein.
Familie & Alltag
Ein passender Tarif berücksichtigt Ihre Lebenssituation und wichtige Besonderheiten.
Worauf es bei einer guten Privathaftpflicht ankommt
Hohe Deckungssumme
Ausreichend Schutz auch dann, wenn Personen- oder Sachschäden sehr teuer werden.
Forderungsausfall
Schutz, wenn Sie selbst geschädigt werden und der Verursacher nicht zahlen kann.
Schlüsselverlust
Je nach Tarif können private und beruflich überlassene Schlüssel mitversichert sein.
Gefälligkeitsschäden
Auch bei freiwilliger Hilfe für Freunde oder Nachbarn sollte der Versicherungsschutz greifen.
Geliehene Sachen
Gute Tarife berücksichtigen Schäden an geliehenen oder gemieteten beweglichen Sachen.
Familie & Kinder
Passender Schutz für Singles, Paare und Familien – inklusive wichtiger Regelungen für Kinder.
Häufige Fragen zur Privathaftpflicht
Wie hoch sollte die Deckungssumme einer Privathaftpflicht sein?
Eine ausreichend hohe Deckungssumme ist besonders bei Personenschäden wichtig, da Schadenersatzforderungen sehr hoch ausfallen können. Welche Höhe sinnvoll ist, hängt auch vom gewählten Tarif und Ihrer persönlichen Situation ab.
Sind Kinder in der Privathaftpflicht mitversichert?
In Familientarifen können Kinder grundsätzlich mitversichert sein. Entscheidend sind jedoch die konkreten Tarifbedingungen, etwa bei deliktunfähigen Kindern oder während Ausbildung und Studium.
Was bedeutet Forderungsausfalldeckung?
Die Forderungsausfalldeckung kann greifen, wenn Sie selbst geschädigt werden, der Verursacher aber nicht ausreichend versichert ist und den Schaden nicht bezahlen kann. Umfang und Voraussetzungen unterscheiden sich je nach Tarif.
Ist Schlüsselverlust in der Privathaftpflicht versichert?
Gute Tarife können den Verlust privater und teilweise auch beruflich überlassener Schlüssel einschließen. Wichtig sind dabei mögliche Entschädigungsgrenzen und die genauen Bedingungen des jeweiligen Tarifs.
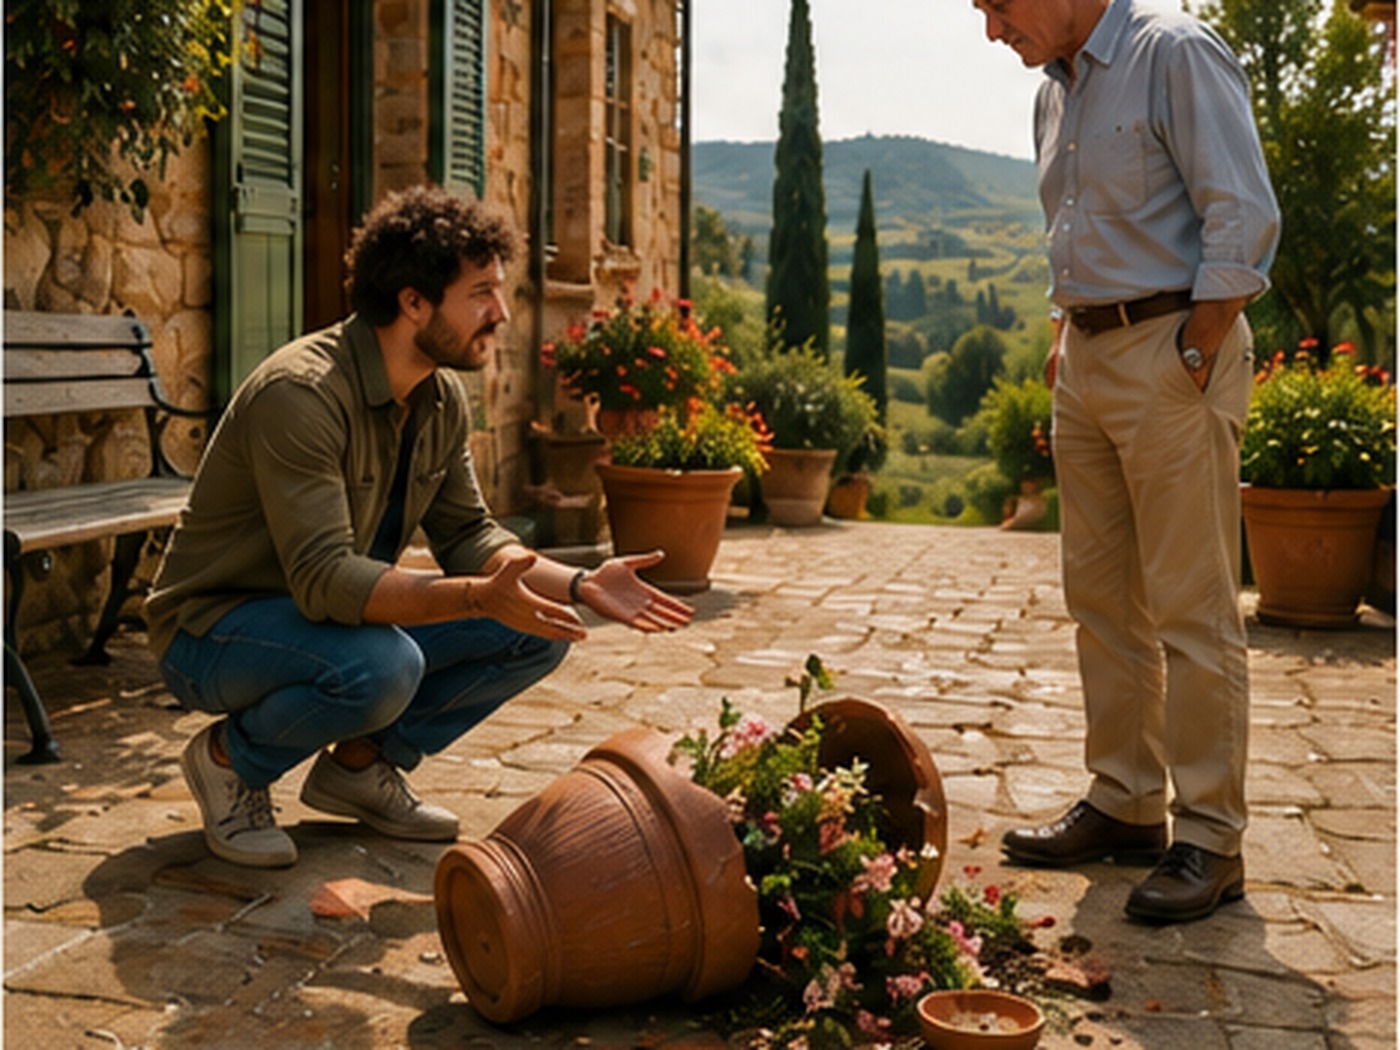
Sicherheit, die Ihnen den Rücken freihält.
Die beste Privathaftpflicht ist nicht einfach die günstigste. Entscheidend sind ausreichend hohe Deckungssummen, starke Leistungen und ein Tarif, der zu Ihrem Alltag passt. Wir vergleichen Tarife verschiedener Anbieter und achten auf die Details, die im Schadenfall wirklich wichtig werden.
- Tarife und Leistungen sinnvoll vergleichen
- Hohe Deckungssummen berücksichtigen
- Wichtige Zusatzbausteine passend auswählen
- Bestehenden Schutz auf Lücken prüfen
Ein kleiner Schaden kann große Folgen haben
Wer anderen einen Schaden zufügt, haftet grundsätzlich mit seinem gesamten Vermögen. Die Privathaftpflicht prüft Ansprüche, wehrt unberechtigte Forderungen ab und übernimmt berechtigte Schadenersatzleistungen im vereinbarten Umfang.